

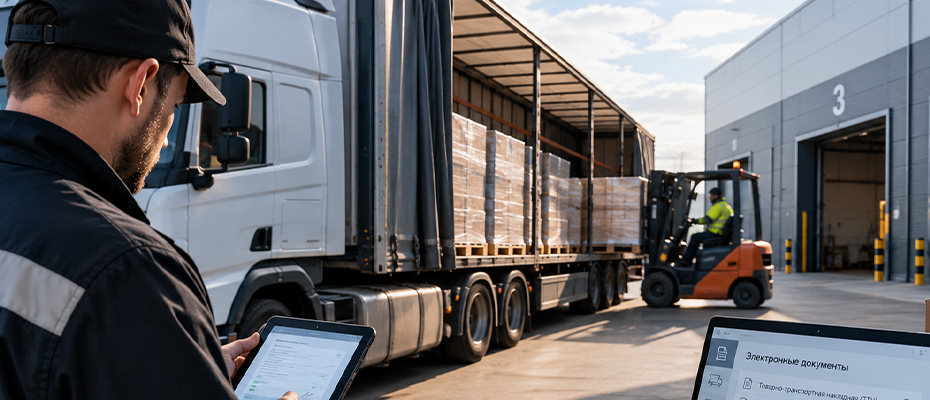
С 1 сентября 2026 года договор автомобильной перевозки груза подтверждается электронной транспортной накладной: бумажный документ применяется только в случаях, установленных Минтрансом. Обязательность электронных перевозочных документов закреплена Уставом автомобильного транспорта (Федеральный закон от 08.11.2007 № 259-ФЗ) и правилами обмена, утвержденными постановлением Правительства от 21.05.2022 № 931. Одновременно логистику называют в числе отраслей, которые могут войти в эксперимент ФНС по обелению рынка предоставления персонала (приказ ФНС от 18.06.2026 № ЕД-1-22/404@).
По состоянию на сентябрь 2026 года перевозчики и экспедиторы получили два источника прозрачности сразу. Данные о каждом рейсе поступают в государственную информационную систему электронных перевозочных документов, оператором которой выступает Минтранс. Параллельно налоговый контроль над схемами привлечения водителей усиливается: отрасль давно находится в фокусе отраслевых проектов ФНС из-за схем с фиктивными контрагентами и выплатами водителям наличными.
Что меняет обязательный переход на электронные перевозочные документы
С 1 сентября 2026 года в электронный вид переведены транспортная накладная, заказ и заявка на перевозку, а также экспедиторские документы - поручение экспедитору, экспедиторская и складская расписки. Форматы экспедиторских документов утверждены приказом ФНС от 28.04.2026 № ЕД-1-26/277@, случаи оформления транспортной накладной на бумаге определены приказом Минтранса от 01.06.2026 № 262. Обмен проходит через операторов информационных систем и государственную систему электронных перевозочных документов.
Юридическое значение накладной не изменилось: заключение договора перевозки подтверждается транспортной накладной (ст. 785 ГК РФ). Изменился носитель и, что важнее, доступность данных для контролирующих органов. Сведения о маршруте, сторонах, транспортном средстве и водителе фиксируются в системе и сопоставляются с налоговой отчетностью, данными о выплатах и сведениями об аренде транспорта.
Практическое следствие для перевозчика - невозможность разночтений. Если по документам груз везла одна компания, а фактически рейс выполнил привлеченный водитель на своей машине, расхождение становится видимым. Прежде такие ситуации выявлялись выборочно при проверке первичных документов, теперь они фиксируются системно по каждому рейсу.
Описанный порядок применим к типовой схеме перевозки и экспедирования. Конкретная модель работы с привлеченными перевозчиками, арендованным транспортом и водителями требует отдельной проверки договоров и фактического документооборота.
Работаете с привлеченными перевозчиками и водителями?
При парке от 20 машин и регулярном привлечении сторонних водителей расхождение данных систем и отчетности создает риск доначислений и претензий по каждому рейсу. Проверим договоры перевозки и экспедирования, оценим схему привлечения водителей на предмет трудовых отношений, приведем документооборот в соответствие с обязательным электронным форматом.
+7 (983) 510-38-76 · WhatsApp · Telegram · info@vitvet.com
Из нашей практики
Взыскали свыше 4 млн руб. за утрату груза Сибирский ФО · осень 2024
Груз не был доставлен получателю, экспедитор ссылался на действия привлеченного перевозчика и отсутствие своей вины. Установили по документам фактического исполнителя и объем принятых обязательств, ущерб и расходы взысканы с ответственного лица.
Почему схема с водителями-самозанятыми перестала работать?
Привлечение водителей в статусе самозанятых допустимо, когда отношения действительно гражданско-правовые: исполнитель сам определяет режим работы, использует свой транспорт и несет предпринимательский риск. Если водитель работает по графику компании, на ее машине и под ее управлением, отношения признаются трудовыми (ст. 19.1 ТК РФ). Дополнительное ограничение: доходы от бывшего работодателя не облагаются налогом на профессиональный доход в течение двух лет после увольнения.
Риск обнаружения вырос по объективным причинам. Данные электронных перевозочных документов показывают, кто именно и на каком транспортном средстве выполнял рейс, с какой периодичностью и по чьим заявкам. Регулярность рейсов одного водителя в интересах одной компании - первый признак, который используется при оценке характера отношений.
Последствия переквалификации складываются из трех частей. Налоговый орган доначисляет НДФЛ и страховые взносы за весь период, добавляя пени и штраф. Штраф за неудержание налога налоговым агентом составляет 20 % от суммы, подлежащей удержанию (ст. 123 НК РФ), а при умысле на неуплату применяется повышенный штраф 40 % (п. 3 ст. 122 НК РФ). Административная ответственность за подмену трудового договора гражданско-правовым - 50-100 тыс. рублей для организации, при повторном нарушении 100-200 тыс. рублей с дисквалификацией руководителя (ч. 4 и ч. 5 ст. 5.27 КоАП РФ).
Отдельно нужно помнить об отраслевом контексте. Грузоперевозки давно относятся к отраслям, по которым ФНС проводит проекты обеления: типовая схема с привлечением фиктивных контрагентов для вычетов по НДС и выплатой водителям наличными описана в материалах налоговых органов и служит шаблоном при проверках.
Как эксперимент по обелению персонала затронет перевозчиков
Модель эксперимента предусматривает, что заказчик перечисляет часть налоговых обязательств подрядчика прямо на его единый налоговый счет: 100 % налога по упрощенной системе и налога на профессиональный доход, 75 % НДС и страховых взносов, 50 % НДФЛ. Ориентир средней налоговой нагрузки добросовестного партнера - около 45 % с дифференциацией по регионам.
Для логистики это означает пересмотр отношений с кадровыми подрядчиками, которые поставляют водителей, грузчиков и складской персонал. Компании, чья цена услуг строилась на нагрузке существенно ниже ориентира, поднимут стоимость. Разница ляжет в тариф на перевозку и обработку груза.
Второе следствие - обязанность реагировать на уведомления налогового органа о рисках подрядчика. Соблюдение порядка расчетов и своевременная реакция подтверждают коммерческую осмотрительность, продолжение работы после повторного уведомления переносит риски на заказчика. Критерии осмотрительности сформулированы в письме ФНС от 10.03.2021 № БВ-4-7/3060@ применительно к ст. 54.1 НК РФ.
Если требование или акт проверки уже получены, позиция выстраивается до первых письменных пояснений. Объяснения, данные без анализа договоров, маршрутных данных и порядка расчетов с водителями, в дальнейшем используются против компании и ограничивают доводы в суде.
Уже пришло требование по договорам с водителями или перевозчиками?
Если компания отвечала на запросы самостоятельно, а претензии по НДФЛ, взносам или вычетам остались, нужен аудит правовой позиции. Оценим перспективы обжалования, проверим доказательства реальности перевозок и самостоятельности исполнителей, подготовим возражения на акт и жалобу в вышестоящий налоговый орган.
+7 (983) 510-38-76 · WhatsApp · Telegram · info@vitvet.com
Из нашей практики
Снизили требования около 3 млн руб. Приволжский ФО · весна 2023
Заказчик предъявил перевозчику убытки и неустойку за нарушение сроков доставки. Доказали, что часть задержек вызвана действиями самого заказчика при погрузке, размер ответственности существенно уменьшен судом.
Аренда транспорта с экипажем: где возникает налоговый риск
По договору аренды транспортного средства с экипажем арендодатель предоставляет машину и своими силами оказывает услуги по управлению и технической эксплуатации, а члены экипажа остаются его работниками и подчиняются его распоряжениям по управлению (ст. 632 и ст. 635 ГК РФ). Если фактически задачи водителям ставит арендатор, ведет их учет рабочего времени и определяет режим, конструкция приближается к предоставлению труда работников.
Налоговые последствия зависят от того, кто выступает арендодателем. При аренде с экипажем у физического лица вознаграждение делится на две части: плата за пользование транспортным средством и плата за услуги по управлению, и именно вторая часть формирует базу по страховым взносам. Оформление всей суммы как арендной платы занижает базу и обнаруживается при первой же сверке договора с фактическим содержанием услуги.
Альтернатива - аренда транспортного средства без экипажа, когда арендатор сам эксплуатирует машину и нанимает водителя (ст. 642 ГК РФ). Тогда вопросов к квалификации отношений меньше, но водитель должен быть оформлен у арендатора, а расходы на его труд учтены полностью. Смешение двух моделей в одном договоре - типовая причина доначислений.
Для водителей и курьеров, работающих через агрегаторы, добавляется отдельный регуляторный слой: с 1 октября 2026 года вступает в силу Федеральный закон № 289-ФЗ о платформенной экономике, который определяет статус операторов платформ и партнеров-исполнителей и разграничивает гражданско-правовые и трудовые отношения.
Какие договорные условия нужны перевозчику и экспедитору в 2026 году
Договор должен отражать три новых обстоятельства: обязательный электронный документооборот, ответственность за достоверность данных в системе и распределение рисков при привлечении третьих лиц. Формулировки о бумажной накладной и о передаче документов с водителем устарели и создают противоречие между договором и фактическим порядком.
Минимальный набор условий включает: указание оператора информационной системы и порядка обмена; сроки подписания электронных документов сторонами; ответственность за несвоевременное подписание и за недостоверность сведений; право привлекать третьих лиц и порядок их согласования; заверения об обстоятельствах о надлежащем оформлении водителей и уплате налогов с возмещением потерь (ст. 431.2 и ст. 406.1 ГК РФ).
Для экспедитора дополнительно важно разграничить модель работы: действует он от своего имени как организатор перевозки или является агентом. От этого зависит объем ответственности за груз и порядок налогообложения вознаграждения. Смешение моделей в одном договоре - частая причина как гражданских споров, так и налоговых претензий.
Порядок подготовки выглядит так.
1. Проверить, подключена ли компания к оператору информационной системы и настроен ли обмен.
2. Обновить шаблоны договоров перевозки и экспедирования под электронный документооборот.
3. Провести ревизию отношений с водителями: статус, регулярность рейсов, чей транспорт.
4. Свести данные о рейсах с расчетами и отчетностью за последние три года.
5. Включить заверения об обстоятельствах и условие о возмещении потерь.
6. Настроить хранение электронных документов и подтверждений обмена не менее пяти лет.
Что проверить в отношениях с привлеченными перевозчиками
Ключевой вопрос при проверке - совпадает ли заявленный исполнитель с фактическим. Налоговый орган сопоставляет данные о рейсе, транспортном средстве и водителе со сведениями о том, кому и за что перечислялись деньги. Если по документам перевозку выполнял контрагент без транспорта и персонала, вычеты и расходы снимаются по правилам ст. 54.1 НК РФ.
Доказательственная база формируется в момент перевозки: электронные перевозочные документы, путевая документация, данные систем мониторинга транспорта, переписка по заявкам, документы на въезд и выезд с площадок. Восстановить их спустя год после рейса невозможно, поэтому порядок хранения определяется заранее.
Отдельно стоит оценить риски по срокам. Выездная проверка охватывает три календарных года, предшествующих году вынесения решения о ее назначении (п. 4 ст. 89 НК РФ), а данные бухгалтерского и налогового учета хранятся не менее пяти лет (пп. 8 п. 1 ст. 23 НК РФ). Рейсы 2026 года останутся предметом контроля до 2029 года. Сопровождение споров по перевозкам относится к ведению судебных дел, а как данные информационных систем используются в налоговых проверках, мы разбирали в материале о прослеживаемости и налогах.
Направления практики по теме
- Корпоративная практика - структурирование транспортных и экспедиторских компаний
- Ведение уголовных дел - защита при проверках по налоговым составам
- Защита активов - снижение рисков взыскания при доначислениях
Частые вопросы
1. Можно ли в 2026 году оформить перевозку бумажной накладной?
Только в случаях, которые определил Минтранс приказом от 01.06.2026 № 262, - в остальных ситуациях применяется электронная транспортная накладная. Исключения связаны с отдельными категориями перевозок и участников, в том числе с рядом международных рейсов. Ссылка в договоре на бумажный документооборот как основной не соответствует действующему порядку и подлежит замене.
2. Кто отвечает за груз, если экспедитор привлек стороннего перевозчика?
По общему правилу ответственность перед клиентом несет экспедитор, если договором не предусмотрено иное: привлечение третьих лиц не освобождает его от обязательств. Объем ответственности зависит от модели договора и от того, действовал ли экспедитор от своего имени. Регрессное требование к фактическому перевозчику предъявляется отдельно и требует доказательств передачи ему груза.
3. Обязательно ли согласовывать привлечение другого перевозчика с клиентом?
Обязательно, если такое условие включено в договор, а в отсутствие запрета привлечение третьих лиц допускается. На практике клиенты закрепляют согласование, чтобы контролировать цепочку исполнителей и налоговые риски. Нарушение согласованного порядка дает клиенту основания для отказа от договора и для отказа в оплате спорных рейсов.
4. Как оформить водителя, который работает на своей машине на постоянной основе?
Если рейсы регулярны и выполняются в интересах одной компании по ее заявкам, безопаснее оформлять отношения как перевозку с индивидуальным предпринимателем либо трудовые отношения. Статус самозанятого при постоянной загрузке и подчинении графику компании создает риск переквалификации (ст. 19.1 ТК РФ). Ключевые признаки - чей транспорт, кто несет расходы на топливо и ремонт, кто определяет маршрут и режим.
5. Что делать, если контрагент не подписывает электронные документы вовремя?
Сроки подписания и ответственность за их нарушение закрепляются в договоре, иначе взыскать убытки от задержки сложно. Неподписанный документ создает разрыв в системе и осложняет подтверждение факта перевозки при проверке. Практическое решение - фиксировать в договоре предельный срок подписания, неустойку за просрочку и право приостановить дальнейшие рейсы.
Логистика вошла в 2026 год с двумя обязательствами одновременно: полностью электронным перевозочным документооборотом и перспективой участия в эксперименте по обелению рынка персонала. Оба механизма делают видимой связку между фактическим исполнителем рейса, оформленными документами и движением денег. Основные риски перевозчика лежат не в штрафах за формат документа, а в переквалификации отношений с водителями и снятии вычетов по цепочке привлеченных исполнителей.
Юристы "Ветров и партнёры" сопровождают транспортные и экспедиторские компании в налоговых спорах и спорах по перевозкам: подготовка договорной базы, защита при переквалификации отношений с водителями, возражения на акты проверок, взыскание убытков и защита по требованиям клиентов.
Нужно привести договоры и схему работы с водителями в порядок?
Разберем договоры, порядок расчетов и полученные требования, определим приоритетные риски и последовательность действий.
Право.ru-300 | Best Lawyers | 15+ лет практики | 30+ городов
+7 (983) 510-38-76 WhatsApp Telegram
info@vitvet.com
Автор материала
Марина Сорокина, юрист-аналитик
Специализация - налоговое право, налоговые споры, сопровождение налоговых проверок. Практика защиты компаний при доначислениях и оспаривании решений контролирующих органов.
18 сентября 2026 года
 WhatsApp
 Telegram
