

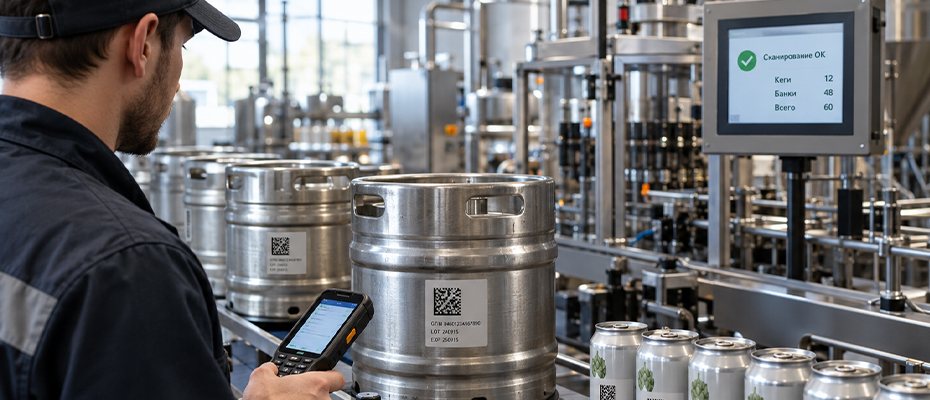
Оборот пива в России контролируется тремя независимыми системами: акцизным учетом по главе 22 Налогового кодекса, единой государственной автоматизированной информационной системой учета алкоголя и системой маркировки товаров. С 1 января 2026 года действуют повышенные ставки акциза на пиво, установленные Федеральным законом от 28.11.2025 № 425-ФЗ: 33 рубля за литр для пива крепостью свыше 0,5 % и до 8,6 % включительно и 62 рубля за литр для более крепкого пива. С 1 сентября 2026 года нарушения при обороте маркированной продукции фиксируются автоматически.
По состоянию на сентябрь 2026 года маркировка пива, ЕГАИС и акцизный учет перестали быть тремя отдельными обязанностями. Данные систем сопоставляются между собой, и расхождение в любой из них становится поводом для доначисления акциза, административного штрафа с конфискацией партии или для проверки правоохранительных органов. Для пивоварни, дистрибьютора и розницы это означает смену логики контроля: риск возникает не из-за умысла, а из-за рассинхронизации учетных данных.
Что изменилось в обороте пива в 2026 году
В 2026 году изменились три параметра одновременно. Ставки акциза проиндексированы и зафиксированы на три года: пиво крепостью до 8,6 % облагается по 33 рубля за литр в 2026 году, 34 рубля в 2027 году и 35 рублей в 2028 году, более крепкое пиво - по 62, 64 и 67 рублей соответственно (ст. 193 НК РФ). Бумажные товарно-транспортные накладные на пиво заменены электронными передаточными документами с переходным периодом. Розница освобождена от ручного формирования актов списания маркированного пива в ЕГАИС: сведения о продаже поступают туда из системы маркировки.
Логика законодателя понятна. Государство убирает дублирование отчетности и одновременно замыкает цепочку данных. Минфин внес законопроект, по которому участники оборота маркируемого пива и слабоалкогольных напитков вообще перестанут передавать одинаковые сведения в две системы - предполагаемый срок вступления в силу 1 марта 2027 года. Пока же обе системы работают параллельно, и остатки в них должны совпадать.
Именно совпадение остатков становится главной операционной задачей. Расхождение между данными ЕГАИС и системой маркировки не является самостоятельным составом правонарушения, но именно оно запускает проверку: контролирующий орган видит разрыв в цепочке и запрашивает объяснения по каждой позиции. Компания, у которой инвентаризация не проводилась с момента перехода на новые правила, объяснить разрыв не может.
Описанные требования применимы к типовой модели производства и дистрибуции. Конкретная схема движения продукции между площадками, складами и точками продаж требует отдельной оценки. Ошибка в учете обнаруживается не сразу, а в момент запроса или проверки, когда исправить первичные данные уже нельзя.
Расходятся остатки в ЕГАИС и системе маркировки?
При объеме производства от 100 тыс. литров в год расхождение даже в доли процента дает недостачу, которая облагается акцизом. Оценим налоговые последствия выявленного разрыва, подготовим позицию по нормам естественной убыли, проверим документы по перемещениям между подразделениями и подготовим ответ на требование налогового органа.
+7 (983) 510-38-76 · WhatsApp · Telegram · info@vitvet.com
Из нашей практики
Снизили доначисления свыше 5 млн руб. Уральский ФО · лето 2025
Производителю доначислили налог на объем продукции, признанный недостачей по итогам сверки учетных систем. Подтвердили документами часть потерь как технологические и списанные в пределах установленных норм, размер претензий был существенно уменьшен.
Почему недостача пива превращается в доначисление акциза?
При обнаружении недостачи подакцизных товаров датой их реализации признается день обнаружения недостачи, а акциз начисляется на объем, превышающий нормы естественной убыли (п. 4 ст. 195 НК РФ). Для пивоварни это означает: 5 000 литров необъяснимой разницы между учетными системами при ставке 33 рубля за литр дают 165 тыс. рублей акциза плюс НДС и пени, независимо от того, был ли товар кому-то продан.
Норма работает автоматически, без анализа причин. Инспекции достаточно установить факт недостачи и ее объем. Обязанность доказать, что потери укладываются в нормы естественной убыли или объясняются технологическими причинами, лежит на налогоплательщике. Без утвержденных внутренних документов о нормах потерь, актов на брак и протоколов инвентаризации доказывать нечем.
Отдельно нужно учитывать, что недостача часто выявляется не инвентаризацией, а сопоставлением данных. Объем, введенный в оборот в системе маркировки, сравнивается с объемом, отраженным в ЕГАИС, и с выручкой по кассе. Разрыв в любом звене превращается в вопрос о неучтенной реализации. Самая распространенная причина такого разрыва - перемещения между обособленными подразделениями, оформленные с ошибками или не оформленные вовсе.
Санкция определяется квалификацией: неуплата по неосторожности влечет штраф 20 % от суммы, умышленная - 40 % (п. 1 и п. 3 ст. 122 НК РФ). Систематические расхождения на одних и тех же позициях инспекция трактует как умысел.
Какие расхождения между ЕГАИС и системой маркировки видит контролер?
Контролирующие органы видят четыре типа расхождений: продукция введена в оборот, но не отражена в ЕГАИС; товар списан в одной системе и числится в другой; объем выбытия на кассе не совпадает с объемом, выведенным из оборота; коды маркировки приняты на баланс, но по ним нет входящего передаточного документа. Каждый тип указывает на конкретный участок учета.
Для розницы и общепита критичен четвертый тип. Принятый без документов товар формально не имеет легального происхождения, а продукция, сведения о которой не зафиксированы в ЕГАИС, подлежит изъятию из оборота на основании законодательства о государственном регулировании оборота алкоголя. Магазин, принявший кеги по бумажной накладной, оказывается владельцем товара, который нельзя ни продать, ни вернуть.
Для производителя критичны первый и второй типы. Они дают формальные признаки неучтенного производства, а это уже не спор о налоге, а основание для внеплановых контрольных мероприятий и для вопросов о происхождении сырья. Пивоварня, у которой объем закупленного солода не бьется с объемом введенной в оборот продукции, объясняется по каждой партии.
Если требование или протокол уже получены, позицию нужно выстраивать до первого письменного ответа. Пояснения, данные без анализа учетных данных, в дальнейшем используются против компании: отказаться от собственных объяснений в суде почти невозможно.
Уже получили требование, протокол или постановление?
Если компания отвечала на запросы самостоятельно или через штатного бухгалтера и позиция не сработала, нужен аудит правовой позиции. Оценим перспективы обжалования, проверим процедуру привлечения к ответственности и сроки давности, соберем доказательства технического характера расхождений, подготовим жалобу или заявление в арбитражный суд.
+7 (983) 510-38-76 · WhatsApp · Telegram · info@vitvet.com
Из нашей практики
Отменили постановление о штрафе около 200 тыс. руб. Центральный ФО · зима 2023
Торговой компании назначили штраф с конфискацией партии за нарушение порядка учета продукции. Доказали нарушение процедуры фиксации правонарушения и недоказанность события, постановление отменено, товар возвращен.
Автоматические штрафы с 1 сентября 2026 года: что изменилось для розницы
С 1 сентября 2026 года постановление по административному делу выносится на основании данных системы маркировки, без проверки и без участия предпринимателя. Механизм введен Федеральным законом от 02.05.2026 № 120-ФЗ, который дополнил ст. 28.6 КоАП РФ частью 3.1. Пиво и слабоалкогольные напитки были в числе первых товарных групп, на которых отрабатывался безынспекторный контроль.
Фиксируются наиболее очевидные нарушения, подтверждаемые данными системы: попытка продажи продукции с истекшим сроком годности после срабатывания запрета, реализация продукции незарегистрированным в системе участником оборота. Постановление направляется в электронном виде в личный кабинет организации или предпринимателя.
Для пивной розницы это меняет экономику нарушений. Прежде вероятность проверки конкретной торговой точки была невысокой, и штраф воспринимался как редкая случайность. Теперь контролируется каждая касса и каждая продажа, а типовая ошибка кассира воспроизводится сотни раз за месяц. При этом срок на обжалование остается прежним - десять суток со дня вручения копии постановления (ст. 30.3 КоАП РФ).
Доказательственная база изменилась не в пользу бизнеса. Опровергать приходится данные информационной системы, а не показания инспектора. Единственный способ - технические журналы обмена, выгрузки из учетной системы и письменные подтверждения оператора документооборота о сбое. Компания, которая не хранит эти данные, лишена возможности защищаться по существу.
Ответственность за немаркированное пиво: где проходит уголовный порог
Нарушение порядка учета объема производства и оборота алкогольной продукции, включая нефиксацию сведений в ЕГАИС, влечет штраф 10-15 тыс. рублей для должностного лица и 150-200 тыс. рублей для организации, с конфискацией продукции или без нее (ст. 14.19 КоАП РФ). Производство и ввод в оборот немаркированной продукции наказываются штрафом 50-100 тыс. рублей для юридического лица с обязательной конфискацией, продажа - 50-300 тыс. рублей также с конфискацией (ч. 1 и ч. 2 ст. 15.12 КоАП РФ). Специальные составы ч. 3 и ч. 4 той же статьи касаются алкогольной продукции, маркируемой акцизными или федеральными специальными марками, и к пиву не применяются.
Уголовный порог для пива определяется не так, как для крепкого алкоголя, и это регулярно упускают. Специальные составы ч. 5 и ч. 6 ст. 171.1 УК РФ касаются продукции, подлежащей маркировке акцизными или федеральными специальными марками. Пиво такими марками не маркируется - на него наносятся средства идентификации системы маркировки. Поэтому оборот немаркированного пива квалифицируется как оборот немаркированных продовольственных товаров по ч. 3 ст. 171.1 УК РФ.
Разница в порогах существенная. Для алкогольной продукции, маркируемой марками, крупный размер начинается со 100 тыс. рублей, для продовольственных товаров - с 400 тыс. рублей, особо крупный размер составляет 1,5 млн рублей (примечание 1 к ст. 171.1 УК РФ). Партия пива стоимостью около 500 тыс. рублей, хранящаяся без корректных кодов, формально образует признаки состава, а отвечает по нему руководитель лично.
К административной ответственности и к уголовному преследованию ведет одна и та же фактическая ситуация - товар, который в системе учета не числится должным образом. Различается только стоимость партии, а решение о квалификации принимает не компания.
Что проверить пивоварне и дистрибьютору до конца 2026 года
Базовая задача - обеспечить совпадение данных в трех системах на одну дату и документально закрепить причины любых отклонений. Это требует не только настройки программного обеспечения, но и внутренних документов: приказов о нормах потерь, регламентов инвентаризации, порядка оформления перемещений между подразделениями.
Минимальный набор действий выглядит так.
1. Провести сверку остатков в ЕГАИС, системе маркировки и бухгалтерском учете на одну дату.
2. Оформить и утвердить нормы технологических потерь и порядок их списания.
3. Проверить оформление перемещений между обособленными подразделениями и складами.
4. Закрепить порядок приемки: сверка кодов, сроки подтверждения документов, действия при расхождении.
5. Настроить хранение технических журналов обмена с операторами не менее трех лет.
6. Внести в договоры поставки ответственность контрагента за некорректные коды и документы.
Срок хранения выбран не случайно. Выездная налоговая проверка охватывает три календарных года, предшествующих году вынесения решения о ее назначении (п. 4 ст. 89 НК РФ), поэтому расхождения 2026 года останутся предметом контроля до 2029 года. Как данные систем прослеживаемости используются при налоговых проверках, мы разбирали в материале о маркировке товаров и налогах, а сопровождение спора по итогам проверки относится к налоговой практике.
Направления практики по теме
- Сопровождение бизнеса - договоры поставки, регламенты учета, работа с госорганами
- Ведение уголовных дел - защита при проверках по обороту немаркированной продукции
- Защита активов - снижение рисков изъятия продукции и оборудования
Частые вопросы
1. Нужно ли розничному магазину подавать декларацию по объему продажи пива в 2026 году?
Декларация об объеме розничной продажи пива и пивных напитков отменена с января 2025 года, отдельные категории участников рынка продолжают отчитываться по специальной форме. Обязанность фиксировать оборот в ЕГАИС и передавать сведения в систему маркировки сохраняется в полном объеме. Отмена декларации не уменьшила контроль, а перевела его в режим постоянного обмена данными.
2. Кто отвечает, если поставщик привез пиво с нечитаемыми кодами?
Ответственность за оборот немаркированной продукции несет тот участник, у которого товар оказался на балансе, то есть покупатель, принявший поставку. Принятый товар с поврежденным кодом считается немаркированным. Возместить убытки с поставщика можно при наличии в договоре заверений о корректности кодов и условия о возмещении потерь (ст. 431.2 и ст. 406.1 ГК РФ).
3. Облагается ли акцизом пиво, испорченное при хранении?
Испорченная продукция облагается акцизом в части, превышающей нормы естественной убыли, если недостача обнаружена при инвентаризации или сверке (п. 4 ст. 195 НК РФ). Освобождение возможно при документальном подтверждении уничтожения продукции в установленном порядке. Акты на брак и уничтожение должны оформляться в момент события, а не задним числом.
4. Как долго хранить данные обмена с системами прослеживаемости?
Данные бухгалтерского и налогового учета налогоплательщик обязан хранить пять лет (пп. 8 п. 1 ст. 23 НК РФ), и этот же срок разумно применять к выгрузкам из систем прослеживаемости. Технические журналы обмена формально к таким документам не относятся, но без них оспорить автоматическое постановление невозможно. Хранение настраивается заранее: после сбоя восстановить журналы нельзя.
5. Может ли проверка по пиву закончиться уголовным делом без умысла на неуплату?
Может: состав по ч. 3 ст. 171.1 УК РФ связан с оборотом немаркированной продукции в крупном размере и не требует доказывания неуплаты налогов. Достаточно установить хранение или сбыт продукции без корректной маркировки на сумму свыше 400 тыс. рублей. Практическая защита строится на доказывании отсутствия умысла и технического характера нарушения.
Три системы контроля над оборотом пива сведены в единый информационный контур, и расхождение данных стало самостоятельным источником риска. Недостача превращается в акциз по п. 4 ст. 195 НК РФ, нефиксация в ЕГАИС - в штраф с конфискацией по ст. 14.19 КоАП РФ, а партия стоимостью от 400 тыс. рублей без корректных кодов - в уголовный состав. Защита начинается не с возражений на акт, а с порядка в учетных данных и внутренних документах.
Юристы "Ветров и партнёры" сопровождают производственные и торговые компании в налоговых спорах и делах об административных правонарушениях: подготовка ответов на требования, возражения на акты проверок, обжалование постановлений и решений, защита руководителя при проверках по обороту продукции.
Нужна оценка рисков по акцизам, ЕГАИС и маркировке?
Разберем учетные данные, полученные требования и договоры, определим приоритетные риски и порядок действий.
Право.ru-300 | Best Lawyers | 15+ лет практики | 30+ городов
+7 (983) 510-38-76 WhatsApp Telegram
info@vitvet.com
Автор материала
Марина Сорокина, юрист-аналитик
Специализация - налоговое право, налоговые споры, сопровождение налоговых проверок. Практика защиты компаний при доначислениях и оспаривании решений контролирующих органов.
18 сентября 2026 года
 WhatsApp
 Telegram
